Актуально на ноябрь 2026 года
Программное обеспечение для многих IT-компаний — главный актив. При этом его рыночная стоимость часто существенно отличается от затрат на разработку. Оценка стоимости ПО позволяет зафиксировать реальную ценность исключительных (или иных) прав на программу для ЭВМ, базу данных или программный комплекс и использовать эту цифру в сделках, учёте, инвестициях и спорах.
В статье разберём:
- что именно оценивается;
- для каких целей нужна оценка;
- какие подходы и методы существуют;
- какие документы потребуются;
- какие выгоды получают разные субъекты;
- подводные камни и почему стоит привлекать специалистов;
- актуальные особенности законодательства.
Связанные материалы на сайте Solu:
Регистрация ПО в реестре Минцифры · Регистрация ПО в Роспатенте · Виды лицензий на ПО и Open Source · SaaS-договоры и НДС
1. Что такое оценка стоимости программного обеспечения
Оценка стоимости ПО — это процесс определения рыночной (или иной) стоимости прав на программу для ЭВМ (ст. 1261 ГК РФ), базу данных или связанный программный комплекс как объекта интеллектуальной собственности / нематериального актива.
Объект оценки — не «код» и не «диск», а имущественные права:
- исключительное право;
- право использования (неисключительная/исключительная лицензия);
- в отдельных случаях — иные ограниченные права.
Результат профессиональной оценки — отчёт об оценке, составленный независимым оценщиком, состоящим в СРО, имеющим квалификационный аттестат и застрахованную ответственность. Отчёт имеет ограниченный срок действия (как правило, 6 месяцев с даты составления — ст. 12 Федерального закона № 135-ФЗ «Об оценочной деятельности в Российской Федерации»).
Важно различать:
- бухгалтерскую (первоначальную) стоимость по ФСБУ 14/2022 — сумма фактических затрат;
- рыночную (справедливую) стоимость — то, что определяет независимый оценщик по федеральным стандартам оценки.
2. Для каких целей нужна оценка стоимости ПО
| Цель | Когда требуется | Какая стоимость обычно нужна | |
|---|---|---|---|
| Постановка на баланс / переоценка НМА | Создание или приобретение ПО, переход на ФСБУ 14/2022, обесценение | Первоначальная или справедливая | |
| Внесение в уставный капитал | Вклад неденежным имуществом (особенно свыше определённых сумм) | Рыночная | |
| Привлечение инвестиций / due diligence | Раунды финансирования, оценка бизнеса | Рыночная / инвестиционная | |
| Сделки купли-продажи прав / M&A | Продажа исключительных прав, покупка компании | Рыночная | |
| Лицензирование и определение роялти | Заключение лицензионных договоров | Рыночная / обоснование ставки | |
| Залог / кредитование | Обеспечение кредитов | Рыночная | |
| Судебные споры | Нарушение прав, компенсация, раздел активов | Рыночная / ущерб | |
| Налоговые и корпоративные процедуры | Передача прав внутри группы, реорганизация | Рыночная / обоснование цены |
Для IT-компаний особенно актуальны постановка на баланс (чтобы отразить реальную ценность актива), внесение в УК и подготовка к инвестициям или продаже.
3. Какие варианты оценки существуют и какую стоит выбирать
- Внутренняя (управленческая) оценка — предварительный расчёт силами компании или консультантов. Подходит для планирования, но не имеет силы официального отчёта.
- Бухгалтерская оценка по ФСБУ 14/2022 — для учёта (первоначальная стоимость = затраты). Переоценка по справедливой стоимости возможна только при наличии активного рынка.
- Независимая оценка по 135-ФЗ и ФСО XI — обязательна или крайне желательна для сделок, вклада в УК, суда, залога, substantiation цены для налоговой.
- Судебная экспертиза — назначается судом; отличается процессуальными правилами.
Какую оценку делать:
- Для внутреннего учёта и управленческих решений — часто достаточно корректного применения ФСБУ 14/2022 + внутренней аналитики.
- Для любых внешних целей (инвесторы, суд, налоговая, банк, контрагент по крупной сделке) — только отчёт независимого оценщика.
4. Особенности процесса оценки ПО
ПО как объект оценки имеет специфику:
- Быстрое моральное устаревание.
- Высокая доля «человеческого капитала» и сложности выделения прав.
- Наличие open-source компонентов и лицензионных ограничений.
- Разные модели монетизации (SaaS, on-premise, freemium, корпоративные лицензии).
- Необходимость чётко идентифицировать объём прав (исключительное / неисключительное, территория, срок, способы использования).
- Зависимость стоимости от стадии продукта (MVP, коммерческая версия, зрелый продукт с клиентской базой).
Оценщик обязан применить (или обоснованно отказаться от применения) все три подхода.
5. Методы и подходы оценки стоимости ПО (актуально на 2026 год)
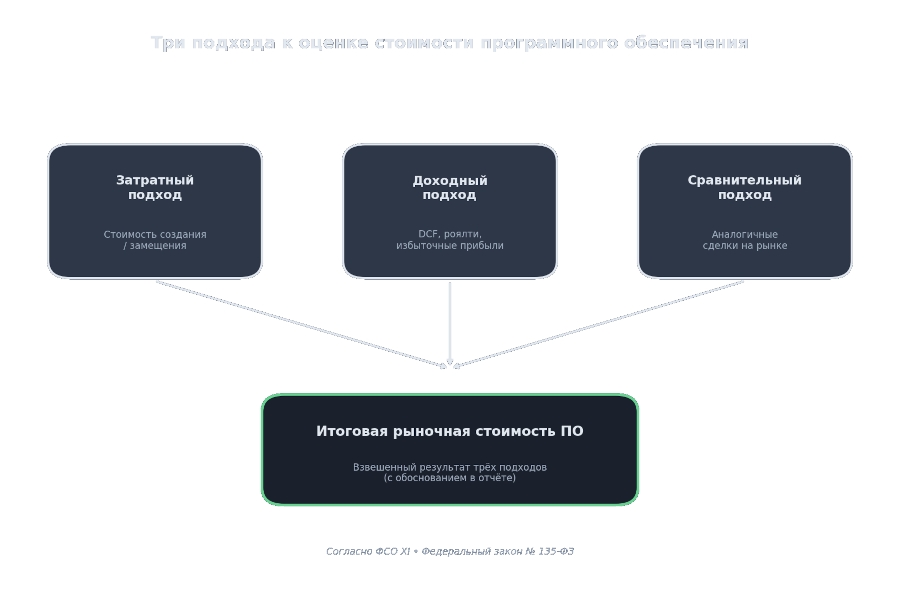
Согласно ФСО XI «Оценка интеллектуальной собственности и нематериальных активов» (приказ Минэкономразвития от 30.11.2022 № 659) применяются три классических подхода:
5.1. Затратный подход
Основан на затратах на создание или замещение аналогичного ПО.
- Метод стоимости создания (исторические и текущие затраты на разработку, тестирование, документацию с учётом устаревания).
- Метод стоимости замещения.
Когда применим: ранние стадии, уникальное ПО без продаж, судебные споры о стоимости работ.
5.2. Доходный подход
Основан на будущих экономических выгодах.
- Дисконтирование денежных потоков (DCF).
- Капитализация дохода.
- Метод освобождения от роялти (relief-from-royalty).
- Метод избыточных прибылей.
Когда применим: коммерчески успешное ПО, SaaS с предсказуемой выручкой, лицензирование.
5.3. Сравнительный (рыночный) подход
Основан на ценах сделок с аналогичным ПО.
- Поиск сопоставимых сделок (продажи прав, лицензии).
- Корректировки на различия.
Когда применим: при наличии достаточного количества рыночных данных (на практике для уникального ПО часто ограничен).
Типичная практика: оценщик комбинирует подходы и выводит итоговую стоимость с обоснованием весов. Для mature SaaS часто доминирует доходный, для кастомного enterprise-ПО — затратный + доходный.
6. Какие документы нужны для оценки
Базовый пакет (конкретный перечень зависит от цели и стадии продукта):
Права и происхождение:
- Договоры авторского заказа, трудовые договоры, акты приёма-передачи исключительных прав.
- Свидетельство о государственной регистрации программы для ЭВМ / базы данных в Роспатенте (если есть).
- Лицензионные договоры (исходящие и входящие), включая open-source compliance.
- Выписки из реестров (Минцифры, Роспатент).
Описание объекта:
- Техническое описание, функциональные характеристики, архитектура, стек технологий.
- Версия, дата создания / последнего обновления.
- Документация пользователя и разработчика.
Финансовые и рыночные данные:
- Выручка, ARR/MRR, количество клиентов, churn, ARPU (для доходного подхода).
- Затраты на разработку, поддержку, маркетинг.
- Бизнес-план, прогнозы.
- Информация о конкурентах и аналогах.
Прочее:
- Учредительные документы правообладателя.
- Сведения о залоге, обременениях, судебных спорах.
Чем полнее и чище «цепочка прав», тем выше достоверность и ниже риски оспаривания отчёта.
7. Какие выгоды даёт оценка стоимости ПО разным субъектам
IT-компании / правообладателю:
- Корректное отражение активов в отчётности и рост балансовой стоимости.
- Обоснование цены при продаже или лицензировании.
- Повышение инвестиционной привлекательности.
- Возможность внесения в уставный капитал и использования в качестве залога.
- Защита позиции в налоговых и судебных спорах.
Инвесторам и фондам:
- Прозрачность стоимости ключевого актива.
- Основание для расчёта доли и оценки рисков.
Покупателям / партнёрам по M&A:
- Отделение стоимости технологий от команды и бренда.
- Снижение рисков переплаты.
Судам и налоговым органам:
- Независимое и проверяемое обоснование стоимости / ущерба.
Банкам:
- Оценка предмета залога.
8. Подводные камни и почему нужно привлекать специалистов
Основные риски самостоятельной или формальной оценки:
- Неполная идентификация прав (особенно при участии подрядчиков и open-source).
- Неправильный выбор или обоснование подходов.
- Завышение/занижение стоимости → налоговые претензии, оспаривание сделок, проблемы с инвесторами.
- Отсутствие активного рынка → сложности со сравнительным подходом.
- Быстрое устаревание отчёта.
- Ошибки в прогнозах денежных потоков.
Независимый оценщик, работающий по 135-ФЗ и ФСО XI:
- несёт профессиональную ответственность;
- составляет отчёт, который принимается судами, налоговой, банками и инвесторами;
- корректно применяет и обосновывает методы;
- учитывает специфику IT-продукта.
Юристы помогают на этапе подготовки: провести аудит прав, «почистить» цепочку, подготовить документы и сформулировать задание на оценку так, чтобы результат был максимально защищён.
9. Особенности законодательства на 2026 год
Ключевые акты:
- Федеральный закон № 135-ФЗ «Об оценочной деятельности в Российской Федерации».
- ФСО XI «Оценка интеллектуальной собственности и нематериальных активов» (приказ Минэкономразвития № 659 от 30.11.2022).
- ФСБУ 14/2022 «Нематериальные активы» — критерии признания, первоначальная стоимость, переоценка, обесценение (применяется с отчётности за 2024 год).
- ГК РФ (ст. 1261, 1229, 1233–1235 и др.) — правовой режим программ для ЭВМ.
- Требования к вкладу в уставный капитал (ГК РФ, законы об ООО и АО) — в ряде случаев обязательна независимая оценка.
- Изменения в ст. 1301 ГК РФ (компенсация за нарушение прав) — с 2026 года уточнены размеры.
Бухгалтерская оценка по ФСБУ 14/2022 не заменяет независимую оценку рыночной стоимости там, где закон или контрагент требуют отчёта оценщика.
Также стоит учитывать требования реестра российского ПО (Минцифры) в части раскрытия информации о стоимости продуктов (изменения 2026 года) — это отдельная тема, но рыночная оценка может помочь в обосновании тарифов.
10. Практические рекомендации
- Начните с аудита прав на ПО — без чистой цепочки прав оценка теряет смысл.
- Чётко определите цель оценки — от неё зависят подходы, допущения и итоговая цифра.
- Соберите максимальный объём финансовых и технических данных заранее.
- Привлекайте независимого оценщика из СРО с опытом работы именно с ПО/IT.
- Параллельно привлекайте юристов для проверки документов и формулировки задания.
- Помните о сроке действия отчёта (обычно 6 месяцев).
Заключение
Оценка стоимости программного обеспечения — это не формальность, а инструмент управления активами, привлечения капитала и защиты интересов компании. В условиях, когда ПО часто составляет основную ценность IT-бизнеса, корректная и своевременная оценка становится конкурентным преимуществом.
Юридическая компания Solu помогает IT-компаниям на всех этапах работы с интеллектуальной собственностью: аудит прав, регистрация в Роспатенте и реестре Минцифры, подготовка к оценке стоимости, сопровождение сделок и защита в спорах.
Официальные источники:
- Федеральный закон от 29.07.1998 № 135-ФЗ «Об оценочной деятельности в Российской Федерации»
- Приказ Минэкономразвития России от 30.11.2022 № 659 (ФСО XI)
- Приказ Минфина России от 30.05.2022 № 86н (ФСБУ 14/2022)
- Гражданский кодекс РФ (часть четвёртая)
Материал носит информационный характер и не является индивидуальной консультацией. Перед принятием решений рекомендуем обратиться к специалистам с учётом конкретной ситуации.